房贷计算器怎么用:等额本息与等额本金有什么区别
等额本息月供固定、等额本金前期压力大但总利息低。用房贷计算器把月供、总利息、提前还贷的账一次算清楚,再决定怎么选。
两种还房贷方式,差在哪
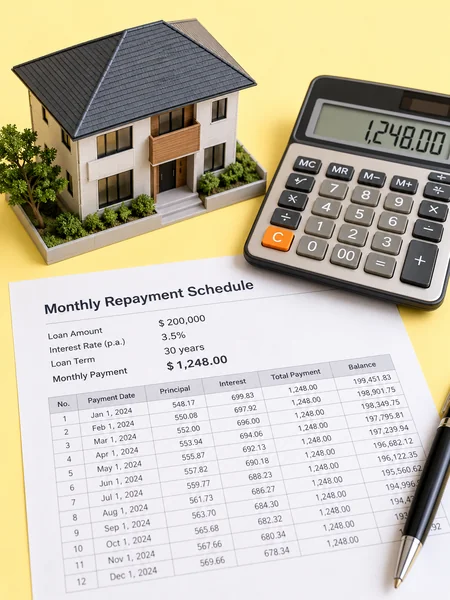
等额本息:每个月还一样多,前期利息占比高、后期本金占比高,月供压力稳定,收入有波动时更省心。
等额本金:每个月还款额会越来越少,前期还得更多,但总额付的利息通常比等额本息少一大截。
- 月供稳定 vs 前高后低,决定了你扛不扛得住前期压力
- 总利息差多少,取决于贷款年限和利率,差额通常在几十万级别
- 选之前先看自己收入稳不稳定,以及能不能提前还贷
怎么用房贷计算器算得更准
第一步,把贷款金额、贷款年限和年利率填进去。商业贷款利率一般按 LPR 加减点计算,公积金贷款利率单独填。
第二步,组合贷要分别设置商贷和公积金部分,两部分各自算完再合并看总月供。
第三步,如果打算提前还款,用同样金额和利率分别算两种方式的总利息,差额就是提前还款能省下的部分。
- 利率填实际执行利率,别用挂牌利率,会低估月供
- 等额本息和等额本金都算一遍再对比
- 首付比例、是否组合贷都会影响结果
看完数字再决定
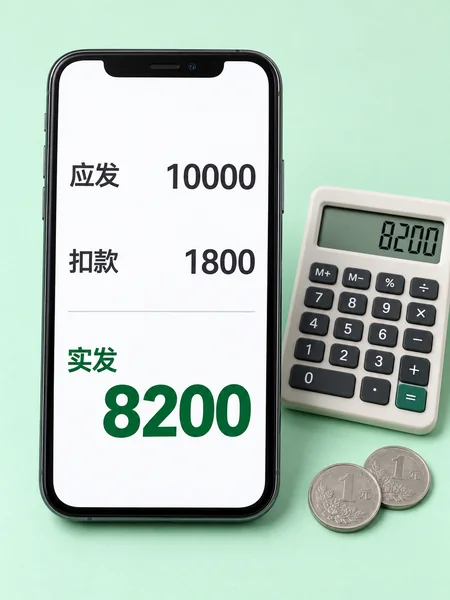
月供建议控制在到手月收入的 30% 以内,超过 40% 就相当吃紧了。
如果算完发现等额本金前期压力太大,那就选等额本息,先把月供压下来,别的以后再说。
常见问题
等额本息和等额本金哪个更省
同样金额和利率下,等额本金总利息更少,但前期月供更高,按自己现金流情况选
月供一般占收入多少合适
建议不超过到手月收入的 30%,超过 40% 说明负担偏重
组合贷的月供怎么算
商贷和公积金分别用各自利率计算,再把两部分月供相加